تحرك تنظيمي جديد من هيئة التأمين يفرض 6 معايير رقابية صارمة لضبط آليات التسعير، مع حسم تنظيمي لشمول التغطية الإلزامية لغير مالك المركبة دون اشتراط إدراجه بالوثيقة.
تقف سوق تأمين المركبات في المملكة العربية السعودية أمام مرحلة تنظيمية جديدة مع إعلان هيئة التأمين مراجعة آليات التسعير لدى الشركات العاملة في القطاع. وتأتي هذه الخطوة لضمان التزام الشركات بالمعايير الفنية والرقابية، وبما يكفل توفير أسعار عادلة ومنع المغالاة غير المبررة، في وقت لا يتضمن فيه التوجه صدور قرار إلزامي مباشر بخفض الأسعار بنسبة محددة ومفاجئة، بل إعادة ضبط المعادلة السعرية وفق أسس فنية واكتوارية منضبطة.
قائمة محتويات الصفحة
المعايير الرقابية الستة لتسعير تأمين المركبات
حددت هيئة التأمين ستة معايير رقابية رئيسية يتعين على كافة شركات التأمين الامتثال لها عند احتساب قيمة وثائق تأمين المركبات:
- الأسعار العادلة ومنع المبالغة: إلزام الشركات بعدم فرض أسعار متضخمة أو مبالغ فيها دون وجود مبررات فنية مثبتة، بما يحمي حقوق المستهلكين من الزيادات العشوائية.
- الارتكاز على الأسس الاكتوارية: بناء تسعير وثائق التأمين على قواعد اكتتاب سليمة ودراسات فنية اكتوارية دقيقة تقيس المخاطر الفعلية لكل شريحة من المؤمن لهم.
- الاعتماد على بيانات وإحصاءات موثوقة: إلزام الشركات بدعم أسعارها بتجارب سابقة مسجلة وإحصاءات واضحة وواقعية تعكس سلوك القيادة ومعدلات الحوادث بدقة.
- استقلالية قرارات التسعير: منع الاعتماد غير المدروس أو النسخ التلقائي للأسعار المطبقة لدى الشركات الأخرى، وضمان قيام كل منشأة بتسعير خدماتها بناءً على محفظتها الخاصة وتكاليفها التشغيلية.
- حماية المركز المالي واستدامة الملاءة: اشتراط ألا تقود التخفيضات أو التنافس السعري إلى تراجع إيرادات الشركة دون الحد المقبول فنياً، أو تعريضها لخسائر تشغيلية تهدد استمراريتها وقدرتها على سداد التعويضات.
- الإفصاح والامتثال التنظيمي: إلزام الشركات بتزويد هيئة التأمين بكافة الأسس والمنهجيات المعتمدة في احتساب قيمة الوثائق، وتوضيح كيفية الوصول إلى السعر النهائي لكل فئة.
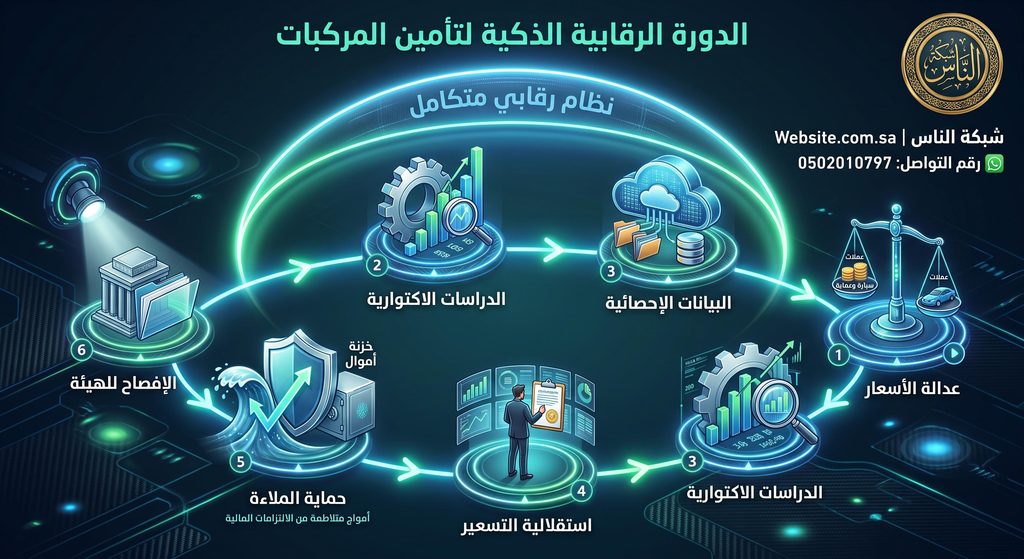
جدول ملخص المعايير الرقابية وآثارها
| المعيار الرقابي | متطلبات التنفيذ | الأثر المتوقع على السوق |
| عدالة الأسعار | تبرير الزيادات وربطها بالمخاطر | كبح الارتفاعات الفلكية وحماية المستهلك |
| الدراسات الاكتوارية | حساب المخاطر وفق نماذج رياضية | دقة احتساب الأقساط التأمينية |
| البيانات الإحصائية | تقديم سجلات تاريخية للمطالبات | إلغاء التقديرات العشوائية في التسعير |
| استقلالية التسعير | تقييم كل شركة لمحفظتها الفردية | منع التكتلات السعرية والتقليد الأعمى |
| حماية الملاءة | موازنة الأقساط مع التزامات التعويض | ضمان قدرة الشركات على سداد المطالبات |
| الإفصاح للهيئة | تقديم تقارير مفصلة بنماذج الاحتساب | شفافية كاملة وخضوع دائم للرقابة |
قراءة في واقع الأسعار: هل تنخفض الوثائق قريباً؟
تثير مراجعة هيئة التأمين تساؤلات المستهلكين حول مدى انعكاس هذه القرارات على أسعار التجديد والإصدار الجديد، وهو ما توضحه محددات السوق الراهنة:
- كبح التضخم وليس فرض أسعار موحدة: تسعى المعايير إلى وقف القفزات الكبيرة التي شهدتها وثائق التأمين مؤخراً وضبط هوامش الربح غير المبررة، دون الاتجاه نحو توحيد أسعار الوثائق، إذ يظل التسعير خاضعاً لعوامل فردية كالمدينة، ونوع المركبة، وسجل السائق المروري.
- ارتفاع تكاليف المطالبات وقطع الغيار: لا تزال شركات التأمين تواجه ضغوطاً مالية نتيجة ارتفاع تكلفة الإصلاح في الورش ووكالات السيارات وأسعار قطع الغيار المرتفعة عالمياً، مما يحد من إمكانية حدوث هبوط حاد وشامل في الأسعار على المدى القصير.
- تحفيز السائقين الملتزمين: تطبيق المعايير الاكتوارية بدقة يدفع الشركات لتقديم أسعار تفضيلية وخصومات حقيقية لحملة السجلات المرورية النظيفة من الحوادث، في حين يتحمل السائقون الأكثر عرضة للمخاطر التكلفة المتناسبة مع احتمالات وقوع الحوادث.
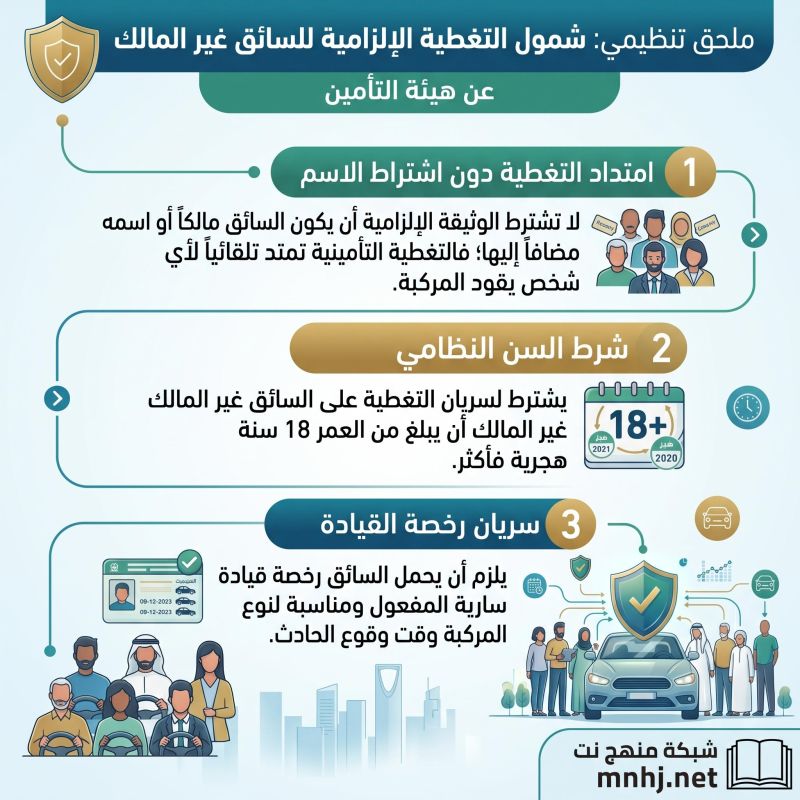
ملحق تنظيمي: شمول التغطية الإلزامية للسائق غير المالك
بالتوازي مع ضبط معايير التسعير، حسمت هيئة التأمين جانباً جوهرياً يتعلق بحقوق التغطية في وثيقة التأمين الإلزامي (ضد الغير)، مؤكدة أن سريان التأمين لا يرتبط بحصر القيادة على مالك المركبة أو السائقين المسجلين بالاسم في الوثيقة:
- امتداد التغطية دون اشتراط الاسم: لا تشترط الوثيقة الإلزامية أن يكون السائق مالكاً للمركبة أو أن يكون اسمه مضافاً إليها؛ فالتغطية التأمينية تمتد تلقائياً لأي شخص يقود المركبة، أياً كانت صفته أو صلة قرابته بالمالك.
- شرط السن النظامي: يشترط لسريان التغطية التأمينية على السائق غير المالك أن يبلغ من العمر 18 سنة هجرية فأكثر.
- سريان رخصة القيادة: يلزم أن يحمل السائق رخصة قيادة سارية المفعول ومناسبة لنوع المركبة وقت وقوع الحادث.
يقطع هذا التوضيح التنظيمي الجدل حول محاولات بعض الشركات إسقاط التغطية بحجة عدم إدراج السائق في الوثيقة الإلزامية، طالما أن قائد المركبة استوفى الشرطين الأساسيين (السن النظامي ورخصة القيادة السارية)، مما يعزز الحماية القانونية والمالية لكافة مستخدمي الطريق في المملكة.
تمثل الإجراءات الرقابية الجديدة خطوة نحو بناء سوق تأميني ناضج ومستقر، يحقق معادلة متوازنة قوامها حماية المستهلكين من المغالاة من جهة، وصون المراكز المالية لشركات التأمين وضمان استمراريتها في تلبية التزاماتها من جهة أخرى. ستخضع هذه المنهجيات لتقييم مستمر من هيئة التأمين لرصد مدى التزام الشركات بالضوابط المعلنة وانعكاسها العملي على كفاءة وعدالة السوق.